投资是一场马拉松:如果终点是财富自由,你的起点在哪里?
很多人第一次开始投资,问的都是同一个问题:
“现在买什么?”
买黄金?买红利?买纳斯达克?买 A 股?还是买最近热门的 AI、机器人、创新药?
但如果把投资看成一场持续 20 年、30 年,甚至一生的马拉松,你会发现:“买什么”并不是最重要的第一个问题。
真正应该先问的是:
如果终点是财富自由,那么我现在站在哪里?
先用互动工具找找自己的位置
下面这个小工具,可以把你的年收入、可投资资产、负债、年度偿债和生活支出放进同一张地图里,实时判断你处在哪个阶段,以及下一公里应该怎么跑。
如果页面显示不完整,可以单独打开财富马拉松定位器。
先定义终点:什么是财富自由?
很多人把财富自由理解成“我有 1000 万”,或者“我有一套房、两套房”。
但财富自由真正重要的,不是一个固定数字,而是:
资产产生的可持续现金流,能够覆盖你的长期生活支出,使你不再完全依赖劳动收入。
如果一个家庭每年需要 30 万生活费,而这些支出几乎都依赖工资,那么无论工资多高,本质上仍然是:
劳动收入 -> 生活消费
但如果有一天,资产每年也能产生 10 万、20 万、30 万现金流,工资就不再是唯一支柱。你会从“人赚钱”,慢慢走向“人赚钱 + 钱赚钱”。
这才是财富马拉松真正的终点。
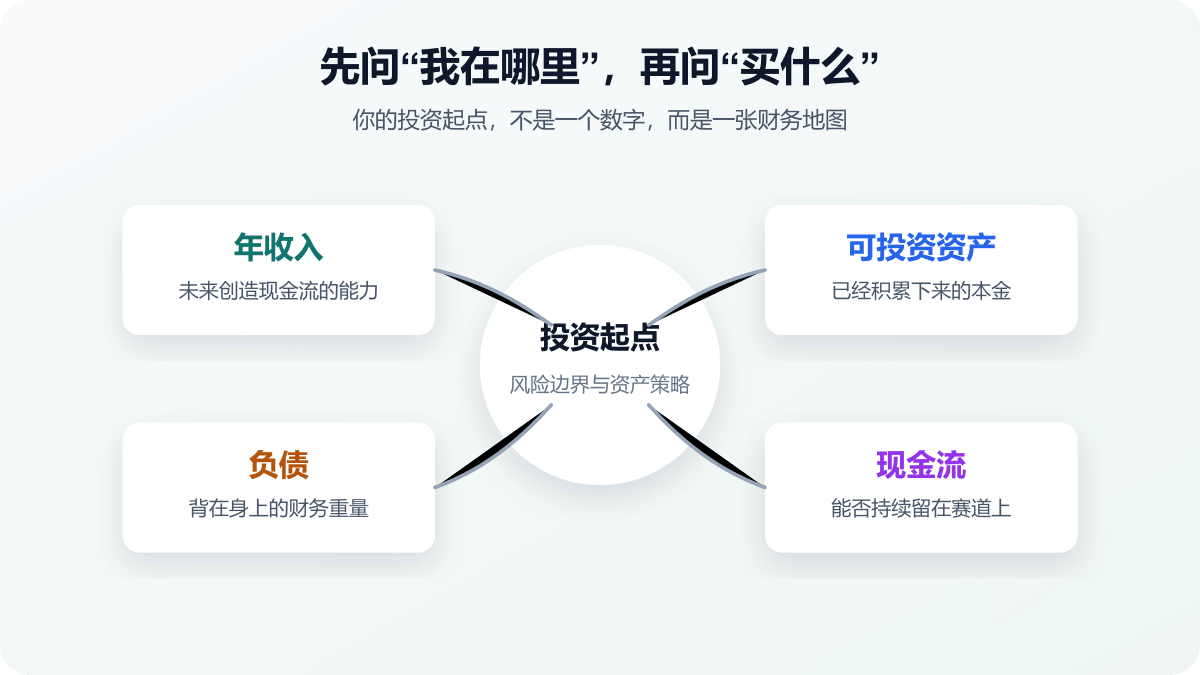
起点不是本金,而是四个数字
判断一个人的投资起点,不能只看“现在有多少钱”。至少要看四个维度:
| 维度 | 代表什么 | 关键问题 |
|---|---|---|
| 年收入 | 未来创造现金流的能力 | 我还能持续赚多少钱? |
| 可投资资产 | 已经积累的本金 | 有多少资产可以真正配置? |
| 负债 | 财务杠杆和压力 | 房贷、车贷、消费贷占多少? |
| 家庭现金流 | 风险安全边际 | 每年还能稳定留下多少钱? |
自住房通常不能简单算作可投资资产,因为它承担居住功能,也不容易像基金、债券、股票一样随时调仓。
所以,真正决定你投资策略的,不是单一资产规模,而是:
收入决定速度,资产决定距离,负债决定重量,现金流决定体力。
四种常见起点
同样是“开始投资”,不同人的优先级完全不同。
低收入 + 低资产
假设年收入 12 万,可投资资产 5 万,无负债。
这时最容易把精力放在“哪个行业能涨 50%”“有没有翻倍股”。但 5 万本金即使赚 20%,也只是 1 万元。
如果通过提升职业能力,把年收入从 12 万提高到 15 万,一年就多出 3 万现金流。
这一阶段最值得投资的资产,往往是自己。目标不是暴富,而是:提高收入、建立储蓄、攒下第一桶本金。
中等收入 + 中等资产
假设年收入 40 万,可投资资产 200 万,负债较低。
如果 200 万资产长期获得 5% 收益,一年就是 10 万。这个数字已经值得认真管理。
这时投资逻辑要从“存钱思维”转向“资产配置思维”:现金负责流动性,债券负责防守,宽基 ETF 获取长期增长,红利资产提供现金流,黄金和海外资产用于分散风险。
高收入 + 低资产
假设年收入 200 万,但可投资资产只有 30 万。
高收入不等于高财富。只要资产没有沉淀下来,财富仍然高度依赖劳动收入。一旦收入中断,财富机器也会停下来。
这一阶段最重要的事,不是提高投资风险,而是尽快把强大的赚钱能力转化成资产。
收入不错,但负债重
假设年收入 50 万,可投资资产 30 万,房贷余额 100 万,每年还款 12 万。
12 万占年收入的 24%。这还没算车贷、育儿、保险和日常生活。
所以负债金额本身不是最关键的,真正关键的是:负债对现金流造成了多大压力。
不同阶段,需要不同配速
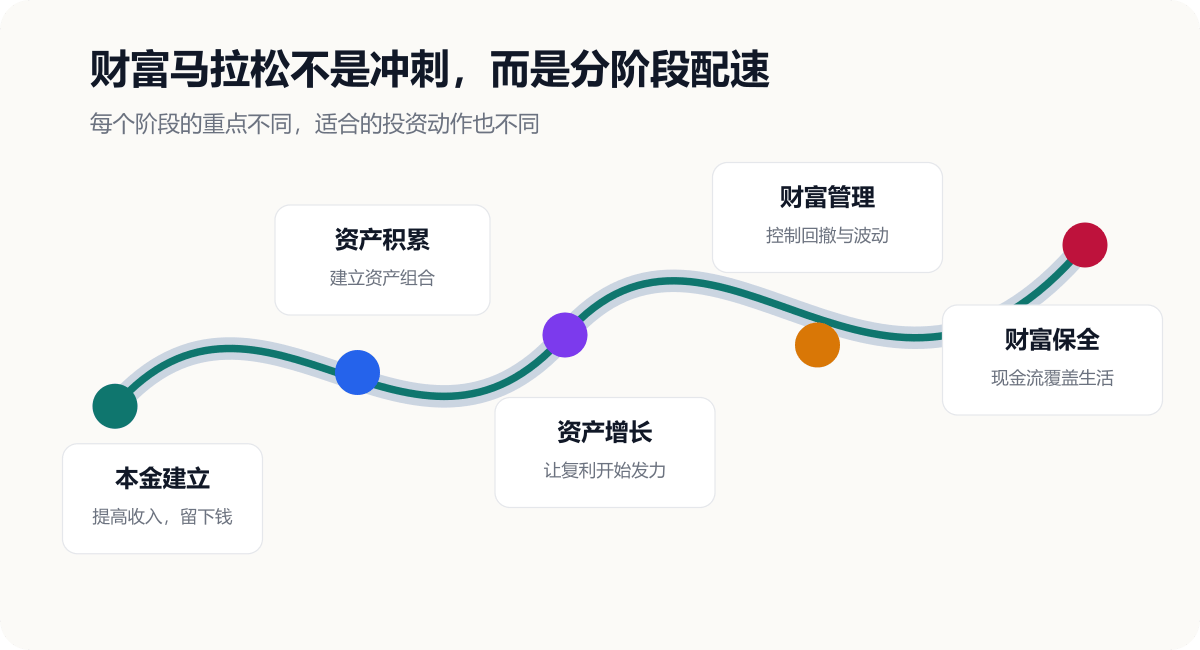
| 财富阶段 | 核心任务 | 投资重点 |
|---|---|---|
| 本金建立 | 提高收入,留下钱 | 存款、货币基金、国债、少量宽基 |
| 资产积累 | 建立资产组合 | 宽基 ETF、债券、红利、黄金 |
| 资产增长 | 让复利发挥作用 | ETF、QDII、REITs、优质企业 |
| 财富管理 | 控制回撤 | 全球股票、债券、黄金、多资产 |
| 财富保全 | 保值与现金流 | 全球配置、现金流、风险管理 |
一个常见误区是:财富越多,就越应该买高风险资产。
其实未必。很多时候,财富越多,越没有必要赌。因为本金变大以后,亏损 30% 的绝对金额可能会非常可怕。此时风险管理的重要性,会逐渐超过追求极致收益。
财富自由从哪里开始?
回到最开始的问题:如果财富自由是终点,起点在哪里?
我的答案是:
财富自由的起点,不是你第一次买股票,而是你第一次认真管理自己的收入、支出、资产和负债。
完整路径可以浓缩成五步:
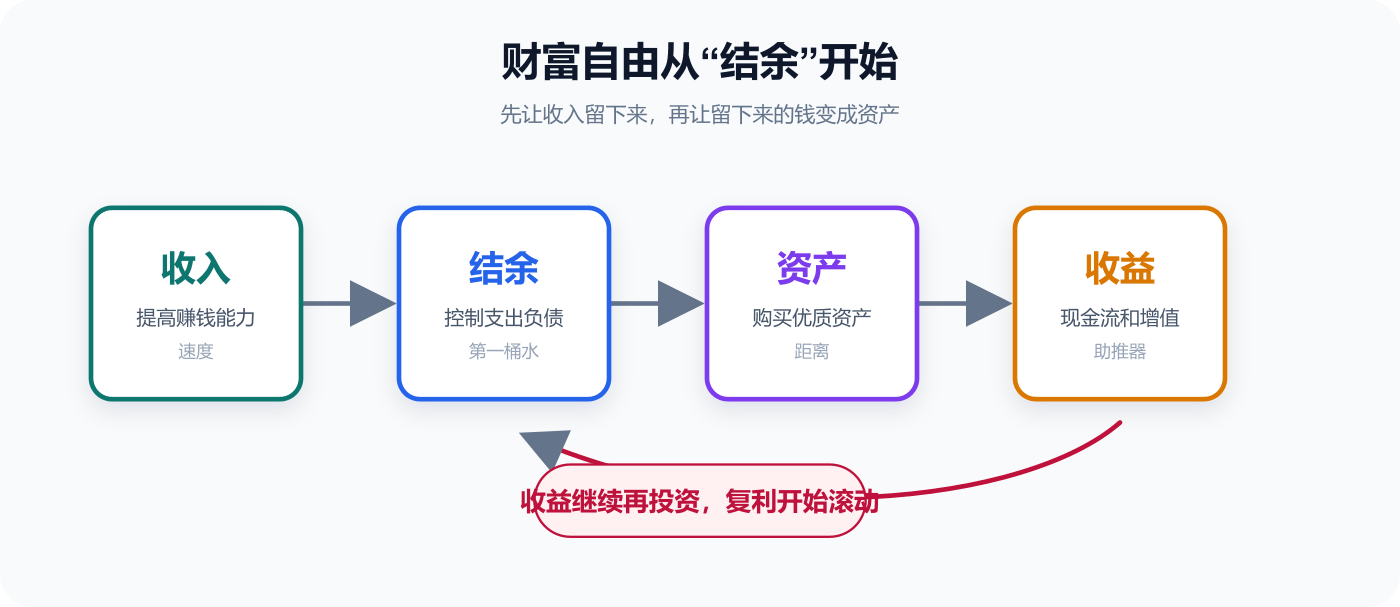
- 让收入产生结余。
- 让结余变成资产。
- 让资产产生收益。
- 让收益继续变成资产。
- 让资产现金流逐渐覆盖生活。
投资从来不是一场百米冲刺。
有人第一年赚了 50%,第二年亏了 40%;有人十年追逐热点,最后没有留下多少资产;也有人从未买中过“年度牛股”,只是持续提高收入、控制负债、购买资产,然后坚持 20 年。
最终决定结果的,往往不是某一年跑得多快,而是能不能一直留在赛道上。
写在最后
如果财富自由是一场马拉松:
收入,是你的速度。
储蓄,是你的第一桶水。
资产,是你已经跑过的距离。
负债,是你背负的重量。
现金流,是你的体力。
资产配置,是你的配速策略。
复利,是跑得越远越明显的助推器。
而风险管理决定:你能不能跑完全程。
所以投资真正值得问的第一个问题,从来不是“明天买什么”,而是:
我现在在哪里?我的下一公里,应该怎么跑?